
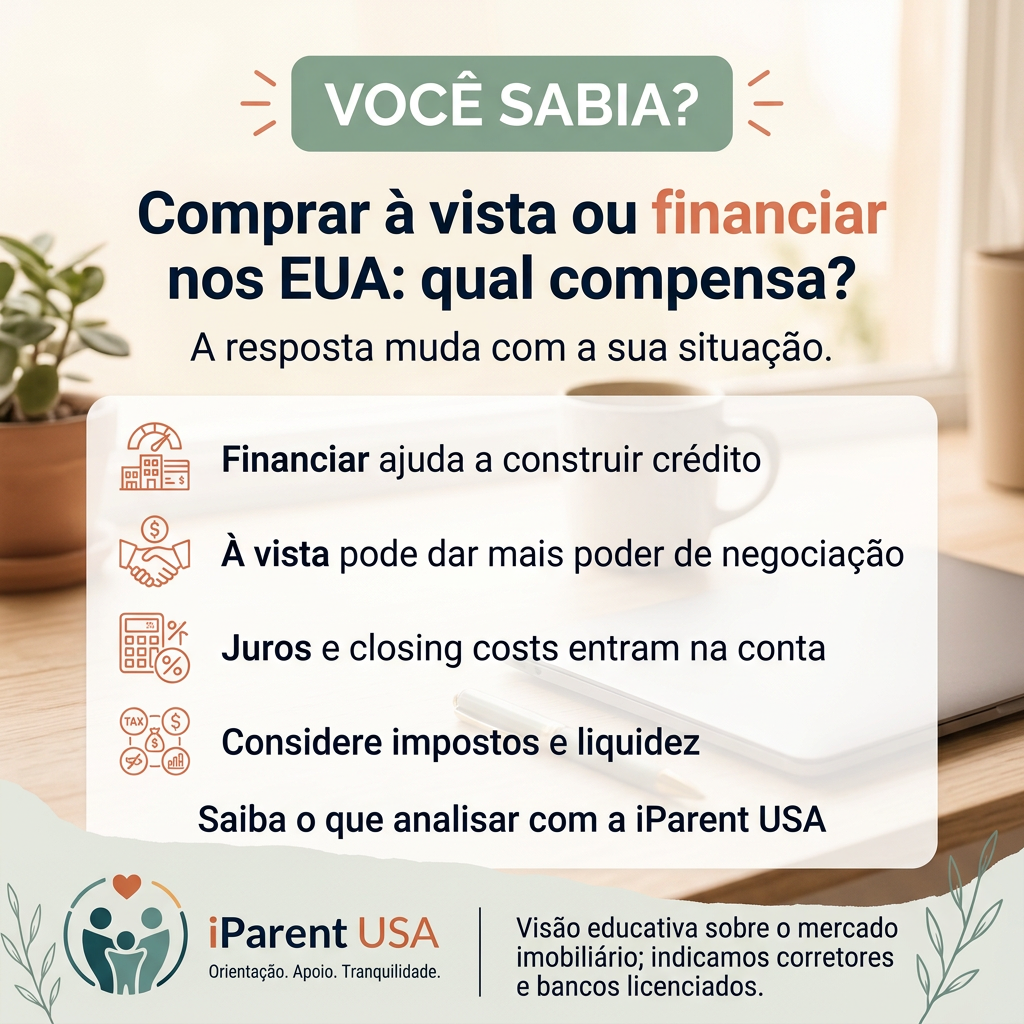
Quando a família junta recursos suficientes para comprar um imóvel nos Estados Unidos, surge uma dúvida comum: pagar tudo à vista ou financiar parte do valor. Não existe uma resposta universal, porque a escolha depende de fatores como fluxo de caixa, planos de longo prazo e situação de crédito, entre outros.
O que costuma pesar a favor do pagamento à vista
Comprar à vista elimina os juros do financiamento e simplifica bastante o processo de fechamento, o que pode ser atrativo para quem não tem histórico de crédito americano ainda em construção. Também reduz a exposição a taxas de juros que podem subir com o tempo, no caso de financiamentos com taxa variável.
Por outro lado, imobilizar um valor alto em um único imóvel reduz a liquidez da família, ou seja, o dinheiro fica menos disponível para emergências, outros investimentos ou oportunidades futuras.
O que costuma pesar a favor do financiamento
Financiar permite manter parte do capital disponível para outros fins e, dependendo da taxa de juros e do cenário econômico, o custo de oportunidade de investir esse dinheiro em outro lugar pode compensar os juros pagos. Financiar também é, para muitas famílias, a única forma viável de comprar um imóvel sem esperar anos para juntar o valor total.
Um financiamento pago em dia e de forma consistente também contribui para a construção de histórico de crédito nos Estados Unidos, o que pode facilitar outras operações financeiras no futuro.
Fatores que merecem atenção individual
A taxa de juros disponível no momento da compra, o prazo em que a família pretende ficar no imóvel, a estabilidade da renda e os planos de mudança de estado ou de retorno ao país de origem são fatores que mudam completamente essa conta. Cada situação familiar é única e merece análise específica.
Por isso, antes de decidir, muitas famílias buscam orientação de um consultor financeiro licenciado ou de um corretor de imóveis com experiência em clientes internacionais, que possa avaliar o cenário completo.
Pontos para analisar antes de decidir
- Compare a taxa de juros disponível com o retorno esperado de outros investimentos.
- Avalie quanto de liquidez a família precisa manter para emergências.
- Considere o impacto de cada opção na construção de histórico de crédito local.
- Pense no prazo esperado de permanência no imóvel e nos planos de mudança.
- Converse com um profissional licenciado (financeiro ou imobiliário) antes de decidir.
Quer conversar sobre a sua situação?
Agende uma conversa gratuita de 15 minutos ou receba o guia gratuito dos primeiros 30 dias nos Estados Unidos.
Guia completo do tema: Mercado imobiliário
Leia também
- Alugar nos EUA pode depender do seu credit score?Entenda como o credit score influencia a aprovação de aluguel nos Estados Unidos e o que famílias recém-chegadas, sem histórico, podem fazer.
- O imposto sobre imóveis varia de cidade para cidade?Entenda por que o imposto sobre imóveis (property tax) muda de cidade para cidade nos EUA e o que isso significa para o orçamento da família.
- Seu score de crédito nos EUA nasce do zero?Entenda como funciona o credit score nos EUA e por que quem chega ao país começa sem histórico. Passos práticos para construir crédito com responsabilidade.