
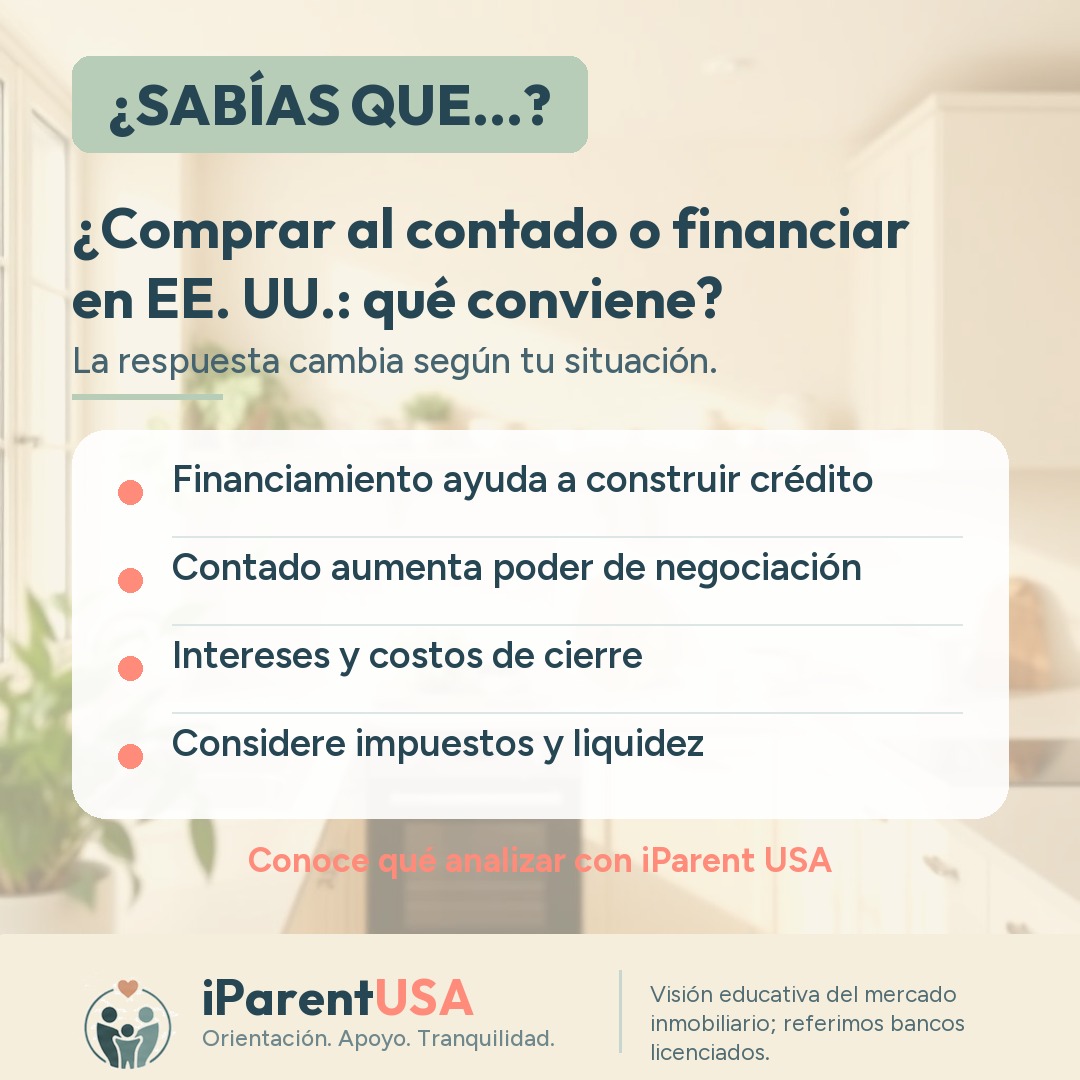
Cuando una familia reúne el dinero suficiente para comprar una vivienda en Estados Unidos, surge una duda común: pagar todo al contado o financiar parte del valor. No hay una respuesta universal, porque la decisión depende de factores como el flujo de caja, los planes a largo plazo y la situación crediticia, entre otros.
Qué suele favorecer el pago al contado
Pagar al contado elimina los intereses del financiamiento y simplifica bastante el proceso de cierre, algo atractivo para quienes aún no tienen un historial crediticio estadounidense consolidado. También reduce la exposición a tasas de interés que puedan subir con el tiempo, en el caso de préstamos con tasa variable.
Por otro lado, inmovilizar una suma alta en una sola propiedad reduce la liquidez de la familia, es decir, queda menos dinero disponible para emergencias, otras inversiones u oportunidades futuras.
Qué suele favorecer el financiamiento
Financiar permite mantener parte del capital disponible para otros fines y, dependiendo de la tasa de interés y del panorama económico, el costo de oportunidad de invertir ese dinero en otro lugar puede compensar los intereses pagados. Para muchas familias, financiar también es la única forma realista de comprar una vivienda sin esperar años para juntar el monto total.
Pagar un financiamiento de forma puntual y constante también ayuda a construir historial crediticio en Estados Unidos, lo que puede facilitar otras operaciones financieras en el futuro.
Factores que merecen atención individual
La tasa de interés disponible al momento de la compra, el tiempo que la familia planea quedarse en la vivienda, la estabilidad de los ingresos y los planes de mudanza de estado o de regreso al país de origen cambian por completo esta cuenta. Cada situación familiar es única y merece un análisis específico.
Por eso, antes de decidir, muchas familias buscan orientación de un asesor financiero licenciado o de un agente inmobiliario con experiencia en clientes internacionales, que pueda evaluar el panorama completo.
Puntos a analizar antes de decidir
- Compara la tasa de interés disponible con el rendimiento esperado de otras inversiones.
- Evalúa cuánta liquidez necesita mantener la familia para emergencias.
- Considera el impacto de cada opción en la construcción de historial crediticio local.
- Piensa en el tiempo esperado de permanencia en la vivienda y en planes de mudanza.
- Conversa con un profesional licenciado (financiero o inmobiliario) antes de decidir.
¿Quieres hablar sobre la situación de tu familia?
Agenda una consulta gratuita de 15 minutos o recibe la guía gratuita de tus primeros 30 días en Estados Unidos.
Guía completa del tema: Mercado inmobiliario
Lee también
- ¿Alquilar en EE. UU. puede depender de tu credit score?Descubre cómo influye el credit score en la aprobación de un alquiler en Estados Unidos y qué pueden hacer las familias recién llegadas sin historial.
- ¿El impuesto a la propiedad cambia de ciudad a ciudad?Entiende por qué el impuesto a la propiedad (property tax) cambia de ciudad a ciudad en EE. UU. y qué significa esto para el presupuesto familiar.
- ¿Tu score de crédito en EE. UU. empieza de cero?Descubre cómo funciona el credit score en EE. UU. y por qué quien llega al país empieza sin historial. Pasos prácticos y responsables para construir crédito.