
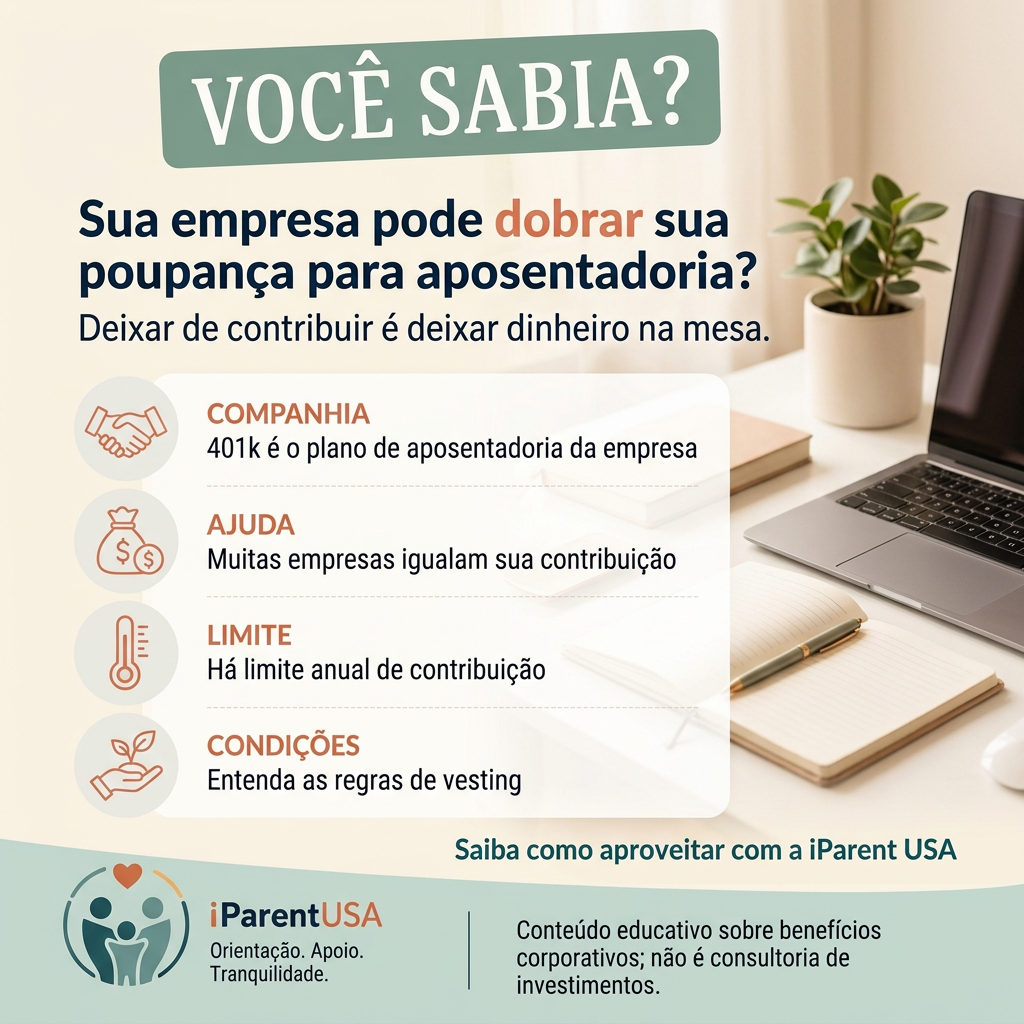
Muitos profissionais estrangeiros ouvem falar do 401(k) na primeira semana de trabalho, mas poucos entendem de imediato como esse benefício funciona ou por que ignorá-lo pode significar abrir mão de dinheiro que a própria empresa ofereceria de graça.
O que é o 401(k) na prática
O 401(k) é um plano de aposentadoria patrocinado pelo empregador, no qual uma parte do salário é descontada automaticamente e investida antes da incidência de determinados impostos. O dinheiro fica em contas de investimento até que a pessoa se aposente ou atinja certa idade para saque.
Muitas empresas oferecem um 'employer match', ou seja, depositam um valor adicional na sua conta em função do quanto você mesmo contribui, até um certo limite. Deixar de contribuir o suficiente para captar todo o match costuma significar abrir mão de um benefício já garantido.
Decisões que exigem atenção
Ao entrar em um plano, normalmente é preciso escolher entre opções de investimento com diferentes níveis de risco, além de decidir a porcentagem do salário a ser destinada. Essas escolhas afetam diretamente o crescimento do saldo ao longo dos anos.
Retirar o dinheiro antes da idade permitida costuma gerar penalidades e impostos adicionais, por isso o 401(k) é pensado como um investimento de longo prazo, não como uma reserva de emergência.
Antes de decidir quanto contribuir
Vale revisar o material do RH sobre o plano oferecido, incluindo o percentual de match, o cronograma de vesting (quando o dinheiro da empresa passa a ser realmente seu) e as opções de fundos disponíveis.
Como cada plano de empresa é diferente e envolve decisões de investimento pessoal, é recomendável conversar com um consultor financeiro licenciado antes de definir sua estratégia, especialmente se você pretende voltar a morar em outro país no futuro.
Pontos a revisar sobre o seu 401(k)
- Descubra se sua empresa oferece employer match e qual o percentual
- Contribua ao menos o suficiente para captar o match completo
- Verifique o cronograma de vesting da contrapartida da empresa
- Revise as opções de fundos de investimento disponíveis
- Converse com um consultor financeiro para definir sua estratégia
Quer conversar sobre a sua situação?
Agende uma conversa gratuita de 15 minutos ou receba o guia gratuito dos primeiros 30 dias nos Estados Unidos.
Guia completo do tema: Vida Corporativa
Leia também
- FSA e HSA são a mesma coisa?FSA e HSA parecem iguais, mas têm regras diferentes sobre uso, prazos e portabilidade. Entenda qual pode fazer mais sentido para sua família nos EUA.
- O preço na etiqueta não é o preço final?O sales tax nos EUA não vem incluído na etiqueta e varia por estado e cidade. Entenda como funciona esse imposto e como planejar suas compras.
- Seu score de crédito nos EUA nasce do zero?Entenda como funciona o credit score nos EUA e por que quem chega ao país começa sem histórico. Passos práticos para construir crédito com responsabilidade.