
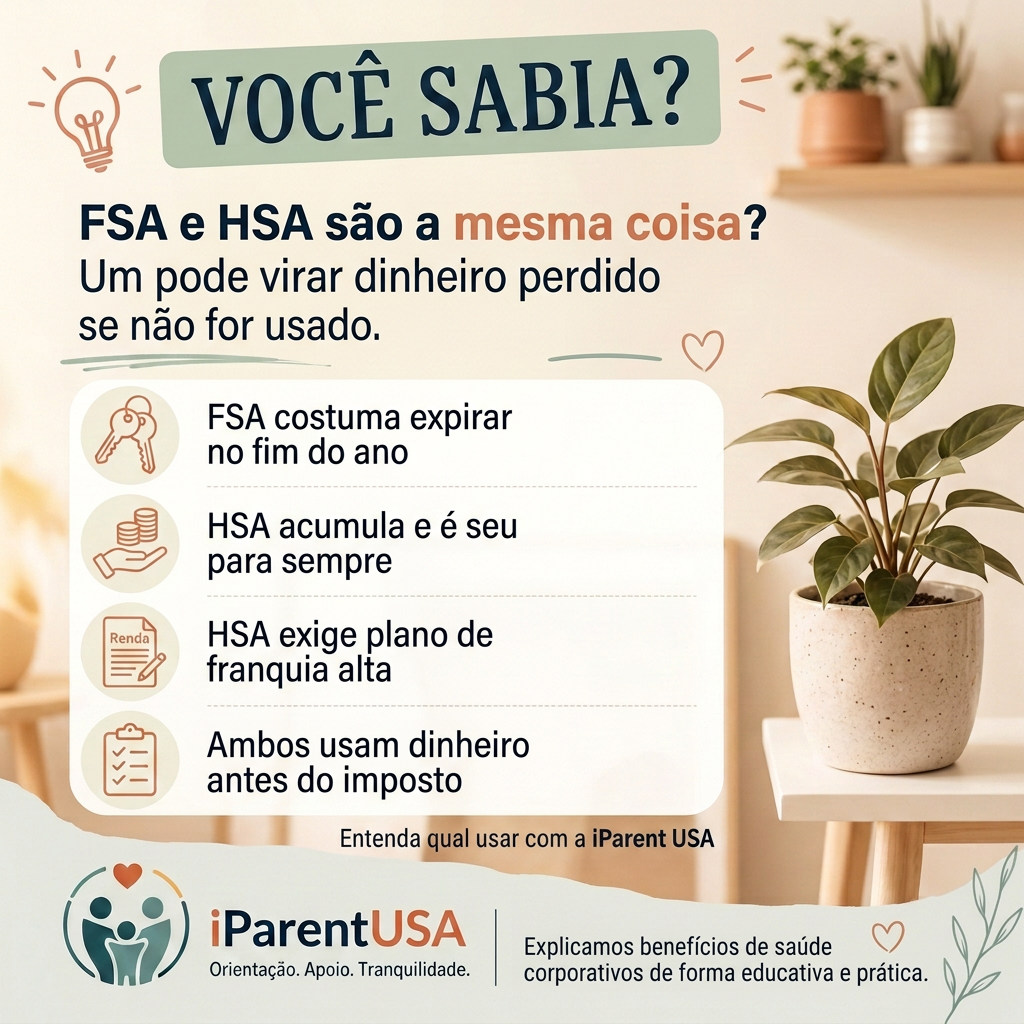
FSA e HSA aparecem lado a lado nos materiais de benefícios das empresas americanas, e é fácil confundir os dois, já que ambos ajudam a pagar despesas médicas com dinheiro que não sofre incidência de determinados impostos. Mas as regras de uso, prazo e portabilidade são bem diferentes.
O que diferencia FSA de HSA
A FSA (Flexible Spending Account) geralmente está atrelada ao emprego e, na maioria dos casos, o saldo não utilizado até o fim do ano é perdido, com poucas exceções de tolerância definidas pela empresa.
A HSA (Health Savings Account) só está disponível para quem tem um plano de saúde compatível, chamado de high-deductible health plan, mas o saldo não expira e a conta continua sendo sua mesmo se você mudar de emprego.
Como decidir qual faz sentido
Se sua empresa oferece apenas um plano de saúde tradicional, a FSA costuma ser a única opção disponível, e vale planejar o valor com cuidado, calculando gastos médicos previsíveis do ano.
Se você tem acesso a um plano com HSA, o benefício de longo prazo pode ser maior, já que o saldo pode ser investido e usado até anos depois, incluindo eventualmente na aposentadoria para despesas médicas.
Cuidados na hora de usar o benefício
Guarde recibos das despesas cobertas, pois a administradora do benefício pode solicitar comprovação a qualquer momento. Nem todo gasto médico é elegível, então vale consultar a lista de despesas qualificadas antes de usar o cartão.
As regras de contribuição, limites anuais e elegibilidade mudam conforme a legislação e o plano de saúde, por isso é importante confirmar os detalhes com o RH da empresa ou um profissional especializado em benefícios.
O que verificar antes de escolher
- Confirme se seu plano de saúde é compatível com HSA
- Verifique se sua FSA tem prazo de tolerância no fim do ano
- Calcule gastos médicos previsíveis antes de definir o valor
- Guarde recibos de todas as despesas pagas com o benefício
- Consulte o RH sobre limites e regras específicas do seu plano
Quer conversar sobre a sua situação?
Agende uma conversa gratuita de 15 minutos ou receba o guia gratuito dos primeiros 30 dias nos Estados Unidos.
Guia completo do tema: Sistema de Saúde
Leia também
- Sua empresa pode dobrar sua poupança para aposentadoria?O 401(k) é um dos principais benefícios corporativos nos EUA e pode incluir contrapartida do empregador. Entenda como funciona antes de decidir participar.
- O preço na etiqueta não é o preço final?O sales tax nos EUA não vem incluído na etiqueta e varia por estado e cidade. Entenda como funciona esse imposto e como planejar suas compras.
- O seguro de carro nos EUA cobre o que você imagina?Entenda as diferenças entre liability, collision e comprehensive no seguro de carro americano e evite surpresas na hora de um sinistro. Guia para famílias internacionais.