
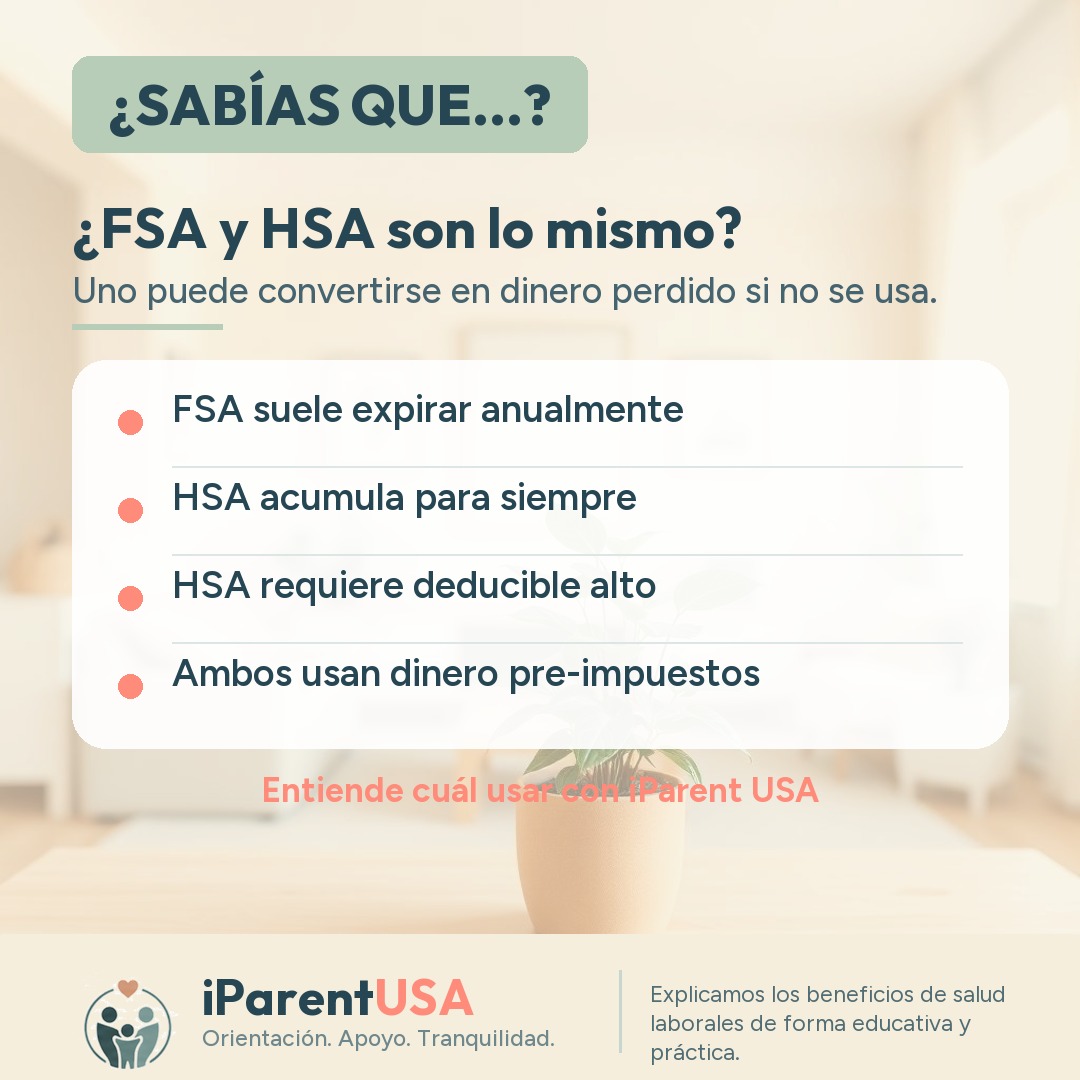
FSA y HSA aparecen juntas en los materiales de beneficios de las empresas estadounidenses, y es fácil confundirlas, ya que ambas ayudan a pagar gastos médicos con dinero que no paga ciertos impuestos. Pero las reglas de uso, plazos y portabilidad son bastante distintas.
Qué diferencia a la FSA de la HSA
La FSA (Flexible Spending Account) suele estar ligada al empleo, y en la mayoría de los casos el saldo no usado al final del año se pierde, con pocas excepciones de tolerancia que algunas empresas permiten.
La HSA (Health Savings Account) solo está disponible para quien tiene un plan compatible, llamado high-deductible health plan, pero el saldo no expira y la cuenta sigue siendo tuya aunque cambies de trabajo.
Cómo decidir cuál conviene
Si tu empresa solo ofrece un plan de salud tradicional, la FSA suele ser la única opción disponible, y conviene planear el monto con cuidado, calculando los gastos médicos previsibles del año.
Si tienes acceso a un plan compatible con HSA, el beneficio a largo plazo puede ser mayor, ya que el saldo se puede invertir y usar años después, incluso en la jubilación para gastos médicos.
Cuidados al usar el beneficio
Guarda los recibos de los gastos cubiertos, ya que el administrador del beneficio puede pedir comprobantes en cualquier momento. No todo gasto médico es elegible, así que conviene revisar la lista de gastos calificados antes de usar la tarjeta.
Las reglas de contribución, los límites anuales y la elegibilidad cambian según la legislación y el plan de salud, por lo que es importante confirmar los detalles con RR. HH. o un profesional especializado en beneficios.
Qué revisar antes de elegir
- Confirma si tu plan de salud es compatible con HSA
- Verifica si tu FSA tiene un período de tolerancia al fin de año
- Calcula los gastos médicos previsibles antes de definir el monto
- Guarda los recibos de todos los gastos pagados con el beneficio
- Consulta con RR. HH. los límites y reglas específicas de tu plan
¿Quieres hablar sobre la situación de tu familia?
Agenda una consulta gratuita de 15 minutos o recibe la guía gratuita de tus primeros 30 días en Estados Unidos.
Lee también
- ¿Tu empresa puede duplicar tu ahorro para la jubilación?El 401(k) es uno de los principales beneficios laborales en EE. UU. y puede incluir aporte del empleador. Entiende cómo funciona antes de decidir participar.
- ¿El precio de la etiqueta no es el precio final?El sales tax en EE. UU. no viene incluido en la etiqueta y varía por estado y ciudad. Entiende cómo funciona este impuesto y cómo planear tus compras.
- ¿El seguro de auto en EE. UU. cubre lo que imaginas?Descubre la diferencia real entre liability, collision y comprehensive en el seguro de auto en EE. UU. y evita sorpresas al momento de un reclamo. Guía para familias recién llegadas.