
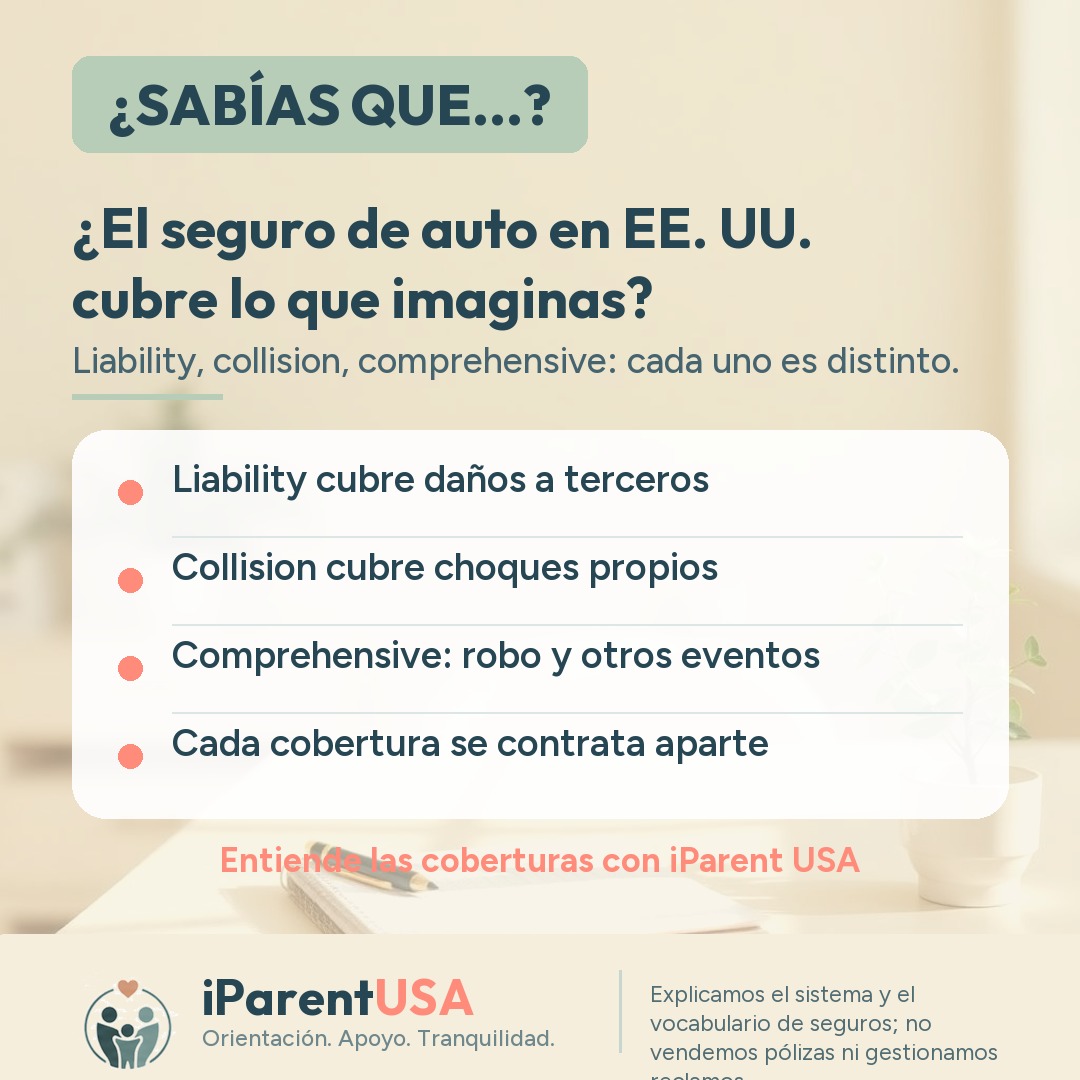
Muchas familias recién llegadas contratan el seguro de auto obligatorio sin entender bien qué cubre, y descubren los vacíos solo cuando algo sale mal. Los términos en inglés esconden diferencias importantes entre proteger a terceros y proteger el propio auto.
Liability, collision y comprehensive no son lo mismo
Liability cubre los daños que causas a otras personas o a sus autos, y es el mínimo exigido en la mayoría de los estados. Collision cubre daños a tu propio vehículo en un choque, sin importar de quién fue la culpa. Comprehensive cubre otros riesgos, como robo, incendio, granizo o choque con un animal.
Es común que un conductor tenga solo liability y crea, por error, que su propio auto también está protegido en un choque. Vale la pena revisar la póliza con atención antes de firmar, y no solo comparar el precio mensual.
Lo que cambia de un estado a otro
Cada estado define sus propios montos mínimos de cobertura de liability, y algunos exigen coberturas adicionales, como protección contra conductores sin seguro. Esto significa que la misma póliza puede no ser suficiente al mudarte de un estado a otro.
El historial de manejo y el crédito también pueden influir en el costo de la prima en EE. UU., algo distinto de lo que muchas familias conocen en su país de origen.
Antes de firmar la póliza
Pide cotizaciones de más de una aseguradora y lee la declarations page línea por línea. Presta atención al deductible, el monto que pagas de tu bolsillo antes de que la aseguradora cubra el resto.
Las reglas y los montos varían por estado y por aseguradora, así que cualquier duda específica debe confirmarse directamente con un corredor o agente licenciado.
Qué revisar en tu póliza
- Confirma si tienes liability, collision y comprehensive, o solo liability
- Compara el deductible de cada cobertura antes de decidir
- Verifica los montos mínimos exigidos en tu estado
- Pregunta sobre cobertura para conductores sin seguro
- Guarda la declarations page accesible en el auto o el celular
¿Quieres hablar sobre la situación de tu familia?
Agenda una consulta gratuita de 15 minutos o recibe la guía gratuita de tus primeros 30 días en Estados Unidos.
Guía completa del tema: Seguros
Lee también
- ¿Sabes qué hacer primero después de un accidente de auto?El orden de los pasos tras un accidente de auto en EE. UU. puede afectar tu reclamo de seguro. Descubre qué hacer primero, qué documentar y cuándo llamar a la aseguradora.
- ¿Tu score de crédito en EE. UU. empieza de cero?Descubre cómo funciona el credit score en EE. UU. y por qué quien llega al país empieza sin historial. Pasos prácticos y responsables para construir crédito.
- ¿Tu licencia de conducir extranjera vale en EE. UU.?La validez de una licencia de conducir extranjera en EE. UU. depende del estado. Descubre cuándo se necesita una licencia local y qué documentos suelen pedir.