
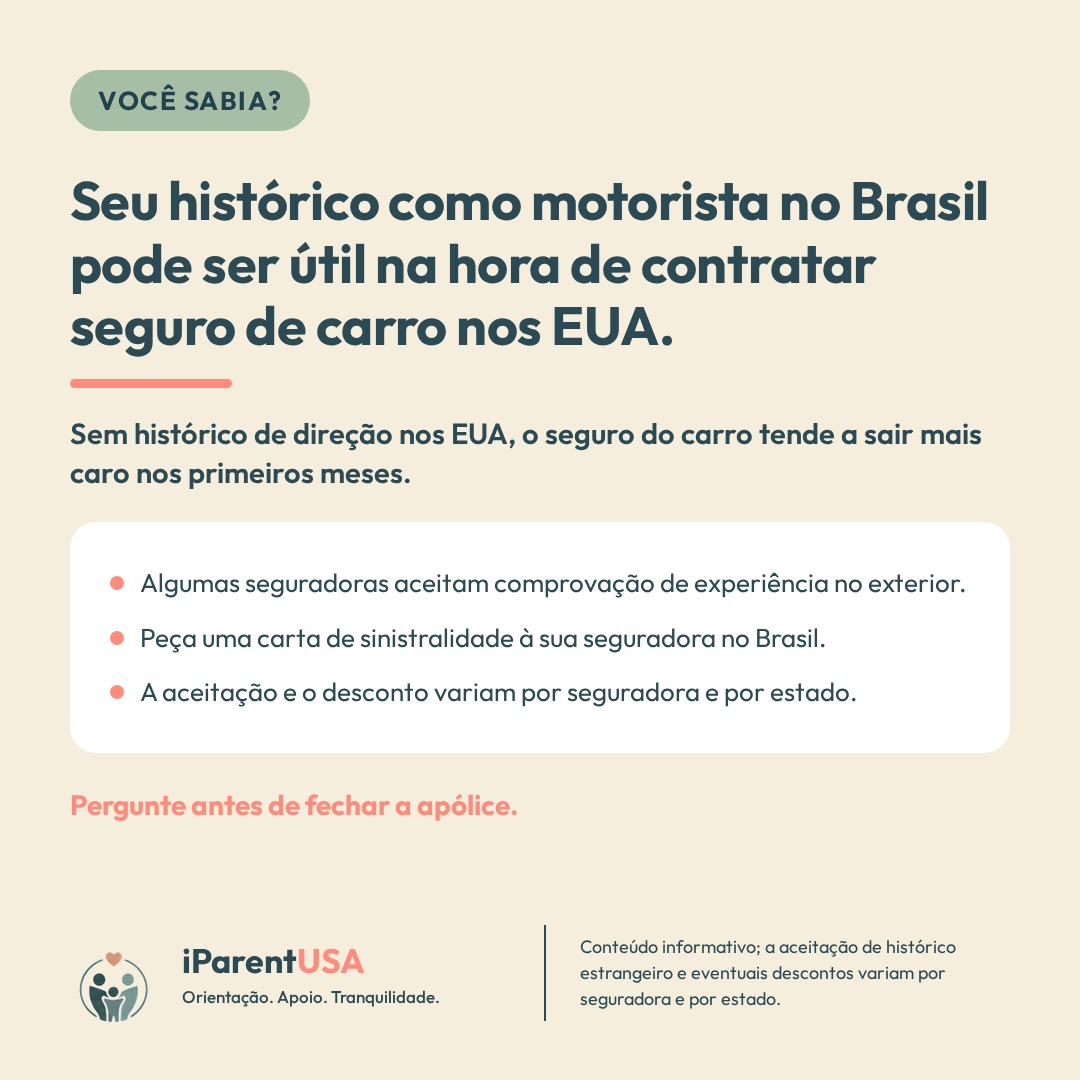
Uma das primeiras surpresas de quem chega aos Estados Unidos com a família é o preço do seguro do carro. Mesmo com muitos anos de direção sem acidentes no Brasil, a cotação pode vir alta simplesmente porque a seguradora americana não tem como enxergar esse passado. Em alguns casos, vale perguntar se ela aceita documentação do seu histórico no exterior.
Por que quem acabou de chegar paga mais
Seguradoras nos EUA calculam o prêmio a partir de dados que conseguem verificar: tempo de carteira, registros de trânsito, histórico de sinistros e, em muitos estados, também indicadores de crédito. Quem chegou há poucos meses normalmente não tem nada disso, e o sistema trata esse perfil como desconhecido — não necessariamente como ruim, mas sem histórico para justificar um preço menor.
Por isso é comum receber cotações parecidas com as de um motorista iniciante, mesmo tendo 15 ou 20 anos de experiência. É uma questão de informação disponível, não de julgamento sobre a sua direção.
Que documentos do Brasil podem ajudar
Algumas seguradoras aceitam analisar comprovações de experiência no exterior. Os documentos mais citados são a carta de sinistralidade ou declaração de histórico emitida pela seguradora brasileira (o equivalente ao no-claims letter), o comprovante de tempo de habilitação e as apólices anteriores mostrando período de cobertura e ausência de sinistros.
Traduções para o inglês costumam facilitar a análise, e em situações mais formais pode ser pedida tradução juramentada. Vale confirmar o formato aceito antes de investir em traduções.
É importante deixar claro: nem toda seguradora aceita esse tipo de documento, e mesmo quando aceita, não existe garantia de desconto. A prática varia por empresa e por estado.
Como abordar o assunto com a seguradora ou o corretor
Pergunte de forma direta se a empresa considera foreign driving experience ou prior insurance history na hora da cotação, e o que exatamente precisa ser enviado. Corretores independentes, que cotam com várias seguradoras, tendem a saber quais delas costumam aceitar esse tipo de comprovação.
Compare pelo menos três cotações e verifique também os descontos mais comuns, como pagamento anual, cursos de direção defensiva, múltiplos veículos, seguro de carro e residência na mesma empresa e programas de monitoramento de direção.
O que muda com o tempo
Depois de alguns meses ou de um ano dirigindo com carteira americana, sem infrações e sem sinistros, o seu perfil passa a ter histórico local. Renovações e novas cotações nesse ponto geralmente refletem isso.
Guarde os documentos do Brasil de qualquer forma: eles podem ser úteis na primeira contratação, em uma troca de seguradora ou quando alguém da família for tirar a habilitação americana.
O que reunir e perguntar antes de fechar a apólice
- Peça à sua seguradora no Brasil uma declaração de histórico e sinistralidade antes de mudar
- Guarde apólices anteriores e o comprovante de tempo de habilitação
- Pergunte a cada seguradora se ela aceita histórico de direção do exterior e em que formato
- Compare no mínimo três cotações e liste os descontos disponíveis em cada uma
- Confirme as exigências mínimas de cobertura do seu estado antes de escolher o plano
- Reveja a apólice na renovação, quando já houver histórico de direção nos EUA
Quer conversar sobre a sua situação?
Agende uma conversa gratuita de 15 minutos ou receba o guia gratuito dos primeiros 30 dias nos Estados Unidos.
Guia completo do tema: Seguros
Leia também
- O seguro de carro nos EUA cobre o que você imagina?Entenda as diferenças entre liability, collision e comprehensive no seguro de carro americano e evite surpresas na hora de um sinistro. Guia para famílias internacionais.
- Sua carteira de motorista brasileira vale nos EUA?A validade da carteira de motorista brasileira nos EUA depende do estado. Entenda quando é preciso tirar uma licença americana e o que costuma ser exigido.
- Seu score de crédito nos EUA nasce do zero?Entenda como funciona o credit score nos EUA e por que quem chega ao país começa sem histórico. Passos práticos para construir crédito com responsabilidade.
- Por que olhar o celular no farol vermelho pode gerar multaEm alguns estados, olhar o celular parado no sinal vermelho pode gerar multa. Entenda como funcionam as leis de distração ao volante e por que elas variam de estado para estado.