
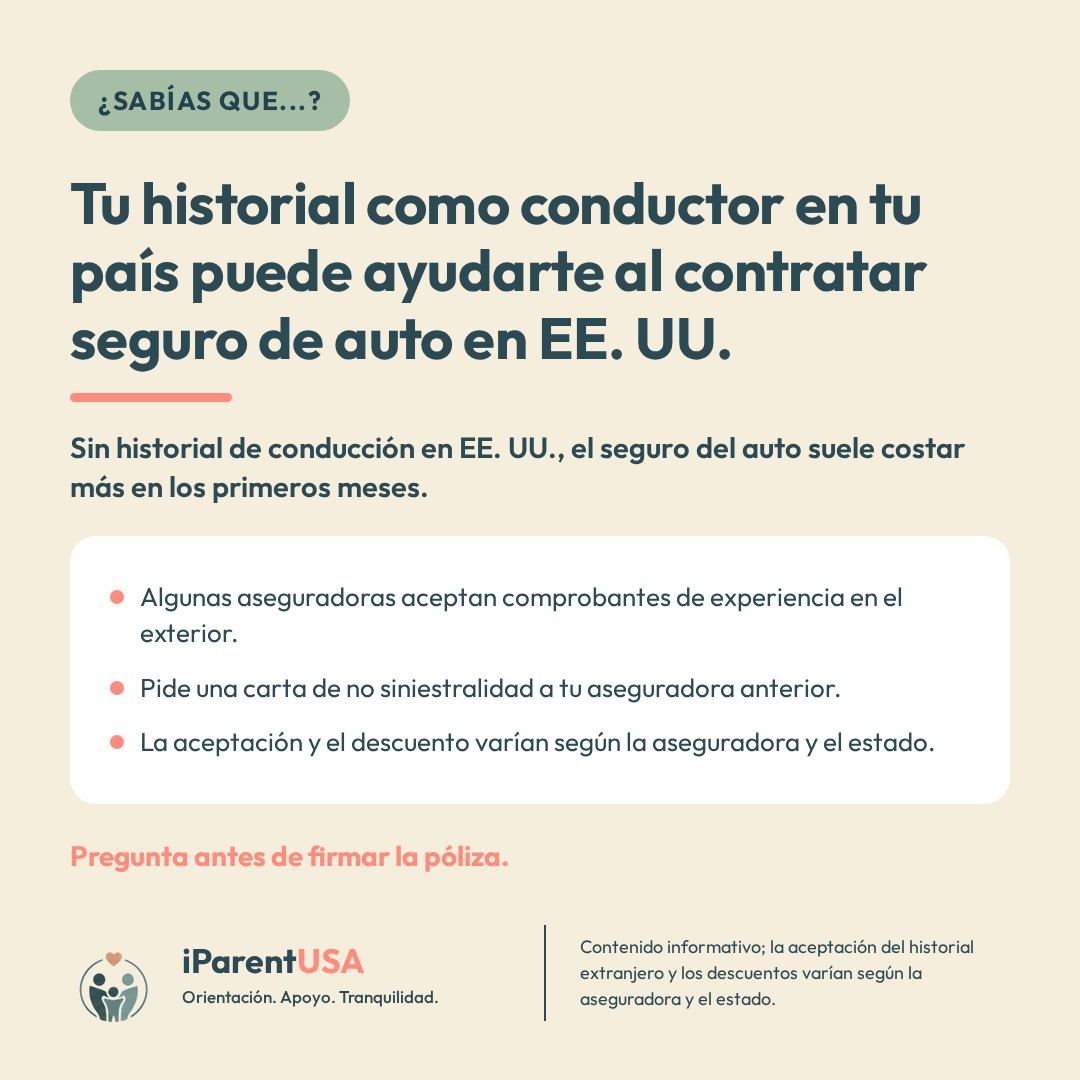
Una de las primeras sorpresas al llegar a Estados Unidos con la familia es el costo del seguro del auto. Aun con muchos años conduciendo sin accidentes en tu país, la cotización puede llegar alta simplemente porque la aseguradora estadounidense no puede ver ese historial. En algunos casos vale la pena preguntar si acepta documentación de tu experiencia en el exterior.
Por qué quien recién llega paga más
Las aseguradoras en EE. UU. calculan la prima con datos que pueden verificar: años con licencia, registros de tránsito, historial de siniestros y, en muchos estados, indicadores de crédito. Quien llegó hace pocos meses normalmente no tiene nada de eso, y el sistema trata ese perfil como desconocido: no necesariamente riesgoso, pero sin historial que justifique un precio menor.
Por eso un conductor con 15 o 20 años de experiencia puede recibir cotizaciones parecidas a las de alguien que recién saca la licencia. Es una cuestión de información disponible, no un juicio sobre cómo conduces.
Qué documentos del exterior pueden ayudar
Algunas aseguradoras aceptan revisar comprobantes de experiencia obtenida fuera de EE. UU. Los documentos más mencionados son la carta de no siniestralidad o declaración de historial de tu aseguradora anterior, el comprobante del tiempo que tienes licencia y las pólizas anteriores que muestren los periodos de cobertura sin siniestros.
Las traducciones al inglés suelen facilitar el análisis y, en situaciones más formales, puede pedirse una traducción certificada. Confirma el formato aceptado antes de pagar por traducciones.
Conviene ser claro: no todas las aseguradoras aceptan estos documentos y, incluso cuando lo hacen, no hay garantía de descuento. La práctica varía según la empresa y el estado.
Cómo plantearlo con la aseguradora o el agente
Pregunta directamente si la empresa considera la experiencia de conducción en el exterior o el historial de seguro previo al cotizar, y qué debes enviar exactamente. Los agentes independientes, que cotizan con varias compañías, suelen saber cuáles aceptan este tipo de comprobante.
Compara al menos tres cotizaciones y revisa también los descuentos habituales: pago total por adelantado, cursos de conducción defensiva, varios vehículos, combinar auto con seguro de vivienda y programas de monitoreo de conducción.
Qué cambia con el tiempo
Después de algunos meses o de un año conduciendo con licencia estadounidense, sin infracciones ni siniestros, tu perfil empieza a tener historial local. Las renovaciones y nuevas cotizaciones en ese momento suelen reflejarlo.
Guarda de todos modos los documentos de tu país: pueden servir en la primera póliza, al cambiar de aseguradora o cuando otro miembro de la familia solicite la licencia estadounidense.
Qué reunir y preguntar antes de firmar la póliza
- Pide a tu aseguradora anterior una declaración de historial y siniestralidad antes de mudarte
- Guarda las pólizas anteriores y el comprobante del tiempo que tienes licencia
- Pregunta a cada aseguradora si acepta historial de conducción del exterior y en qué formato
- Compara al menos tres cotizaciones y anota los descuentos de cada una
- Confirma la cobertura mínima exigida por tu estado antes de elegir el plan
- Revisa la póliza en la renovación, cuando ya tengas historial de conducción en EE. UU.
¿Quieres hablar sobre la situación de tu familia?
Agenda una consulta gratuita de 15 minutos o recibe la guía gratuita de tus primeros 30 días en Estados Unidos.
Guía completa del tema: Seguros
Lee también
- ¿El seguro de auto en EE. UU. cubre lo que imaginas?Descubre la diferencia real entre liability, collision y comprehensive en el seguro de auto en EE. UU. y evita sorpresas al momento de un reclamo. Guía para familias recién llegadas.
- ¿Tu licencia de conducir extranjera vale en EE. UU.?La validez de una licencia de conducir extranjera en EE. UU. depende del estado. Descubre cuándo se necesita una licencia local y qué documentos suelen pedir.
- ¿Tu score de crédito en EE. UU. empieza de cero?Descubre cómo funciona el credit score en EE. UU. y por qué quien llega al país empieza sin historial. Pasos prácticos y responsables para construir crédito.
- Por qué mirar el celular en el semáforo en rojo puede generar una multaEn algunos estados, mirar el celular en un semáforo en rojo puede generar una multa. Descubre cómo funcionan las leyes contra la distracción al volante y por qué varían por estado.