
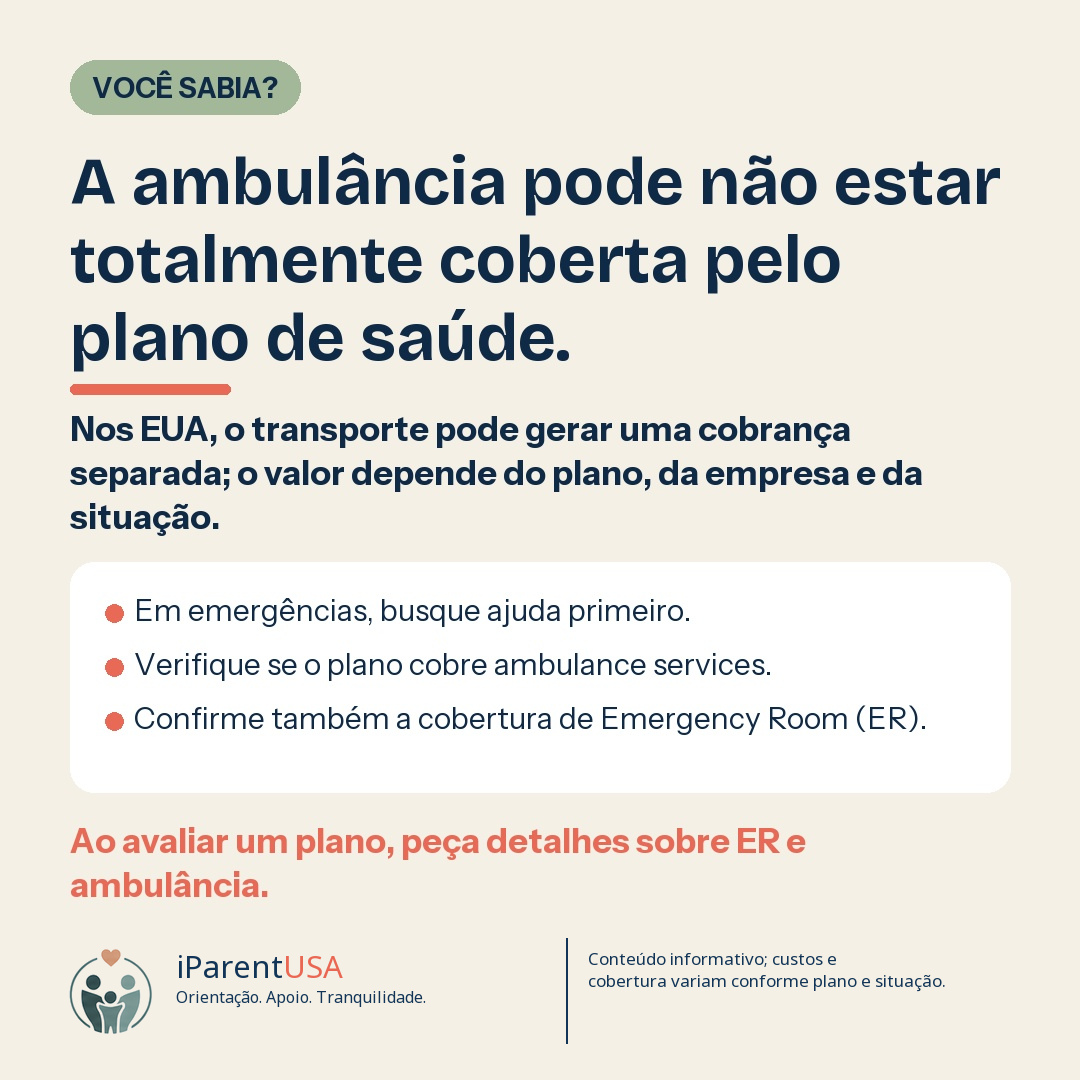
Em uma emergência, a prioridade é sempre buscar ajuda — ligar para o 911 e deixar que os profissionais avaliem a situação. Mas depois de resolvida a urgência, muitas famílias se surpreendem ao receber uma fatura de ambulância separada da conta do hospital, já que nos EUA esses dois serviços costumam ser cobrados por entidades diferentes.
Por que a ambulância é cobrada separadamente
O transporte de ambulância é frequentemente prestado por uma empresa municipal, um distrito de bombeiros ou uma operadora privada, distinta do hospital que presta o atendimento em si. Isso significa que a cobertura do seu plano de saúde para o pronto-socorro não garante automaticamente a mesma cobertura para o trajeto de ambulância.
Além disso, algumas ambulâncias podem não fazer parte da rede (in-network) do seu plano, o que pode resultar em uma cobrança maior, dependendo das regras do seu estado e do tipo de plano contratado.
O que costuma influenciar o valor final
O custo pode variar conforme a distância percorrida, o tipo de atendimento prestado durante o trajeto (avançado ou básico), se o serviço é público ou privado, e se há algum acordo entre a operadora de ambulância e sua seguradora. Em alguns estados, leis de proteção contra cobranças-surpresa (surprise billing) limitam parte dessa exposição, mas as regras variam.
Vale lembrar que recusar a ambulância por medo do custo não é recomendável em uma emergência real; a prioridade sempre deve ser a segurança, e questões financeiras podem ser resolvidas depois, inclusive contestando cobranças com a seguradora.
Como se preparar com antecedência
Vale a pena revisar a apólice do seu plano de saúde para entender se há cobertura específica para transporte de emergência e qual a coparticipação esperada. Algumas seguradoras oferecem, inclusive, adesão a programas de assinatura de ambulâncias municipais que reduzem custos residuais.
Se receber uma fatura inesperada, é possível contatar a seguradora e a empresa de ambulância para negociar ou entender a cobrança — muitas faturas têm erros ou podem ser parceladas, e advogados especializados em faturamento médico podem ajudar em casos mais complexos.
O que checar sobre a cobertura de ambulância
- Revise se seu plano cobre transporte de emergência e qual a coparticipação
- Verifique se ambulâncias da sua região são in-network no seu plano
- Guarde toda a documentação do atendimento para eventual contestação
- Pergunte à seguradora sobre proteções contra cobrança-surpresa no seu estado
- Em emergência real, priorize a segurança e resolva a fatura depois
Quer conversar sobre a sua situação?
Agende uma conversa gratuita de 15 minutos ou receba o guia gratuito dos primeiros 30 dias nos Estados Unidos.
Guia completo do tema: Sistema de Saúde
Leia também
- Urgent care e emergência são a mesma coisa?Veja as diferenças entre urgent care e sala de emergência nos EUA, quando usar cada uma e como isso pode afetar o custo do atendimento.
- Você sabe o que paga antes do plano de saúde começar a cobrir?Entenda o que são deductible e copay em planos de saúde americanos e como esses valores afetam o que sua família paga em cada atendimento.
- Nos Estados Unidos não existe faculdade de medicina logo após o ensino médioEntenda por que não existe faculdade de medicina logo após o ensino médio nos EUA, como funciona a graduação (undergrad) e o processo seletivo da Medical School.
- Alguns planos de saúde dos EUA podem cobrir despesas médicas no BrasilEntenda por que alguns planos de saúde americanos podem cobrir ou reembolsar despesas médicas feitas no Brasil, e por que é essencial confirmar cada regra com a seguradora.