
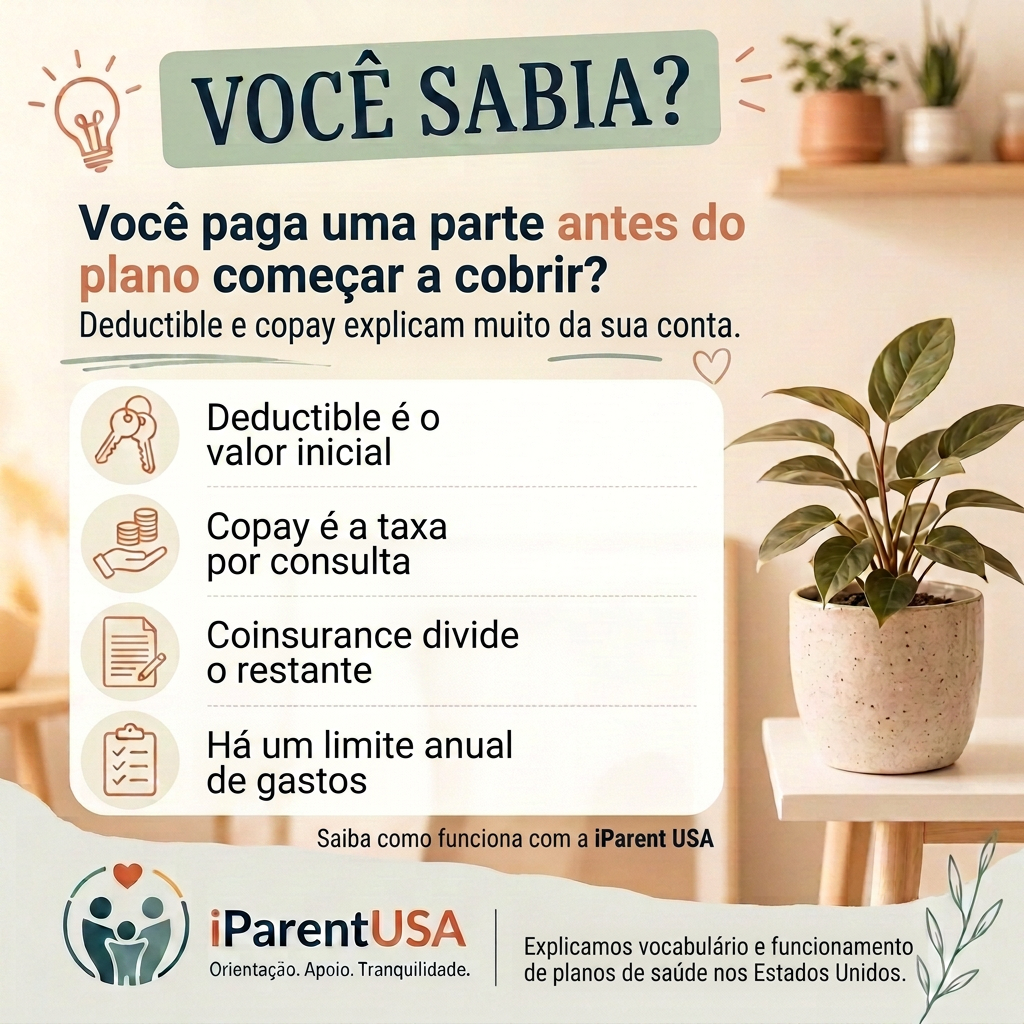
Muitas famílias imigrantes ficam surpresas ao descobrir que ter um plano de saúde nos Estados Unidos não significa que tudo é coberto imediatamente. Termos como deductible e copay definem quanto a família paga do próprio bolso antes e durante o uso do plano, e entender essa lógica evita surpresas na fatura.
O que é o deductible
O deductible é o valor que o beneficiário precisa pagar do próprio bolso, dentro de um ano do plano, antes que a seguradora comece a cobrir a maior parte dos custos de determinados serviços. Por exemplo, se o deductible anual é de 2.000 dólares, geralmente é o próprio titular do plano quem arca com essa quantia em consultas e procedimentos até atingir esse teto.
Alguns serviços, como consultas preventivas anuais, costumam ser cobertos integralmente mesmo antes do deductible ser atingido, mas isso depende de cada apólice específica e deve ser confirmado com a operadora do plano.
O que é o copay (e como ele difere do coseguro)
O copay é um valor fixo pago a cada atendimento, como uma consulta médica ou retirada de medicamento, independentemente do custo total do serviço. Já o coseguro é uma porcentagem do custo total que o beneficiário divide com a seguradora depois que o deductible foi atingido. Esses dois conceitos costumam coexistir na mesma apólice, dependendo do tipo de plano.
É comum que os valores de copay variem conforme o tipo de atendimento: consultas de rotina costumam ter um copay menor do que consultas com especialistas ou visitas a urgent care, por exemplo.
Por que ler a apólice específica é essencial
Cada plano de saúde tem sua própria estrutura de deductible, copay, coseguro e limite máximo anual de gastos do próprio bolso (out-of-pocket maximum), e essas regras podem mudar de um ano para outro na renovação da apólice. Não existe um padrão único aplicável a todos os planos americanos.
Sempre que houver dúvida sobre cobertura de um procedimento específico, vale ligar diretamente para a seguradora antes do atendimento, pedindo confirmação por escrito quando possível, em vez de presumir o que está incluído.
O que conferir na sua apólice
- Verifique o valor do deductible anual e quanto já foi usado dele no ano corrente.
- Confirme os valores de copay para consultas de rotina, especialistas e urgent care.
- Pergunte à seguradora se um procedimento específico está incluído antes de realizá-lo.
- Cheque o limite máximo anual de gastos do próprio bolso (out-of-pocket maximum).
- Releia a apólice a cada renovação, pois as regras podem mudar de um ano para outro.
Quer conversar sobre a sua situação?
Agende uma conversa gratuita de 15 minutos ou receba o guia gratuito dos primeiros 30 dias nos Estados Unidos.
Guia completo do tema: Seguros
Leia também
- Urgent care e emergência são a mesma coisa?Veja as diferenças entre urgent care e sala de emergência nos EUA, quando usar cada uma e como isso pode afetar o custo do atendimento.
- FSA e HSA são a mesma coisa?FSA e HSA parecem iguais, mas têm regras diferentes sobre uso, prazos e portabilidade. Entenda qual pode fazer mais sentido para sua família nos EUA.
- Alguns planos de saúde dos EUA podem cobrir despesas médicas no BrasilEntenda por que alguns planos de saúde americanos podem cobrir ou reembolsar despesas médicas feitas no Brasil, e por que é essencial confirmar cada regra com a seguradora.