
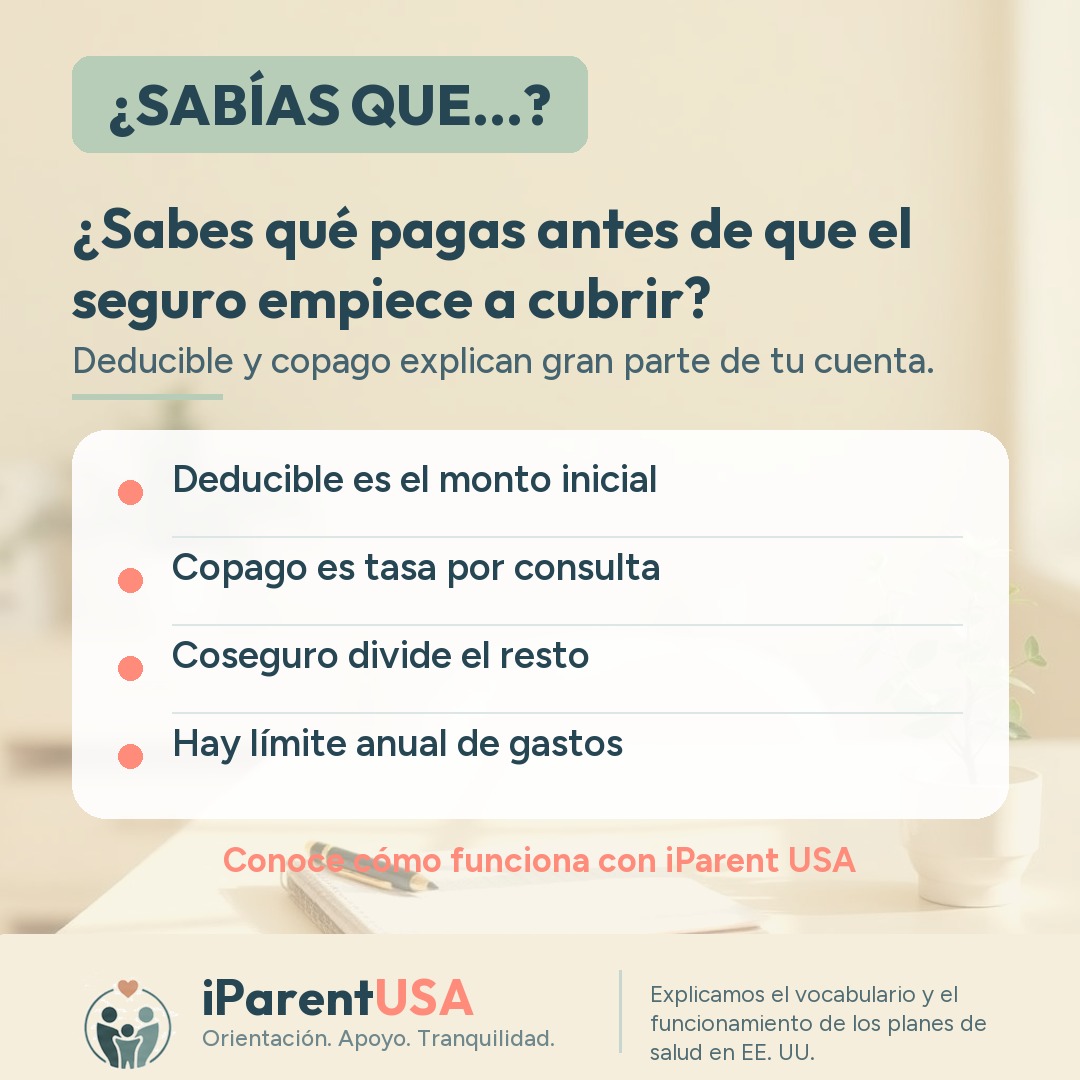
Muchas familias inmigrantes se sorprenden al descubrir que tener un seguro de salud en Estados Unidos no significa que todo se cubra de inmediato. Términos como deducible y copago definen cuánto paga la familia de su bolsillo antes y durante el uso del seguro, y entender esta lógica evita sorpresas en la factura.
Qué es el deducible
El deducible es el monto que el asegurado debe pagar de su bolsillo, dentro de un año de póliza, antes de que la aseguradora empiece a cubrir la mayor parte del costo de ciertos servicios. Por ejemplo, si el deducible anual es de 2,000 dólares, generalmente es el propio titular quien cubre ese monto en consultas y procedimientos hasta alcanzar ese límite.
Algunos servicios, como los chequeos preventivos anuales, suelen cubrirse por completo incluso antes de alcanzar el deducible, pero esto depende de cada póliza específica y debe confirmarse con la aseguradora.
Qué es el copago (y en qué se diferencia del coseguro)
El copago es un monto fijo que se paga en cada consulta, como una cita médica o la entrega de un medicamento, sin importar el costo total del servicio. El coseguro, en cambio, es un porcentaje del costo total que el asegurado comparte con la aseguradora una vez alcanzado el deducible. Estos dos conceptos suelen coexistir en la misma póliza, según el tipo de plan.
Es común que los montos de copago varíen según el tipo de consulta: las citas de rutina suelen tener un copago menor que las consultas con especialistas o las visitas a urgent care, por ejemplo.
Por qué leer tu póliza específica es esencial
Cada plan de salud tiene su propia estructura de deducible, copago, coseguro y límite máximo anual de gastos de bolsillo (out-of-pocket maximum), y estas reglas pueden cambiar de un año a otro al renovar la póliza. No existe un estándar único aplicable a todos los planes estadounidenses.
Siempre que haya dudas sobre la cobertura de un procedimiento específico, conviene llamar directamente a la aseguradora antes de la consulta y pedir confirmación por escrito cuando sea posible, en lugar de asumir qué está incluido.
Qué revisar en tu póliza
- Verifica el monto del deducible anual y cuánto ya se ha usado en el año en curso.
- Confirma los montos de copago para consultas de rutina, especialistas y urgent care.
- Pregunta a la aseguradora si un procedimiento específico está cubierto antes de realizarlo.
- Revisa el límite máximo anual de gastos de bolsillo (out-of-pocket maximum).
- Vuelve a leer la póliza en cada renovación, ya que las reglas pueden cambiar de un año a otro.
¿Quieres hablar sobre la situación de tu familia?
Agenda una consulta gratuita de 15 minutos o recibe la guía gratuita de tus primeros 30 días en Estados Unidos.
Guía completa del tema: Seguros
Lee también
- ¿Urgent care y emergencia son lo mismo?Conoce las diferencias entre urgent care y la sala de emergencia en EE. UU., cuándo usar cada una y cómo eso afecta el costo de la atención.
- ¿FSA y HSA son lo mismo?FSA y HSA suenan parecido, pero tienen reglas distintas de uso, plazos y portabilidad. Descubre cuál puede convenir más a tu familia en EE. UU.
- Algunos planes de salud de EE. UU. pueden cubrir gastos médicos en BrasilDescubre por qué algunos planes de salud de EE. UU. pueden cubrir o reembolsar gastos médicos en Brasil, y por qué es esencial confirmar cada detalle con la aseguradora.