
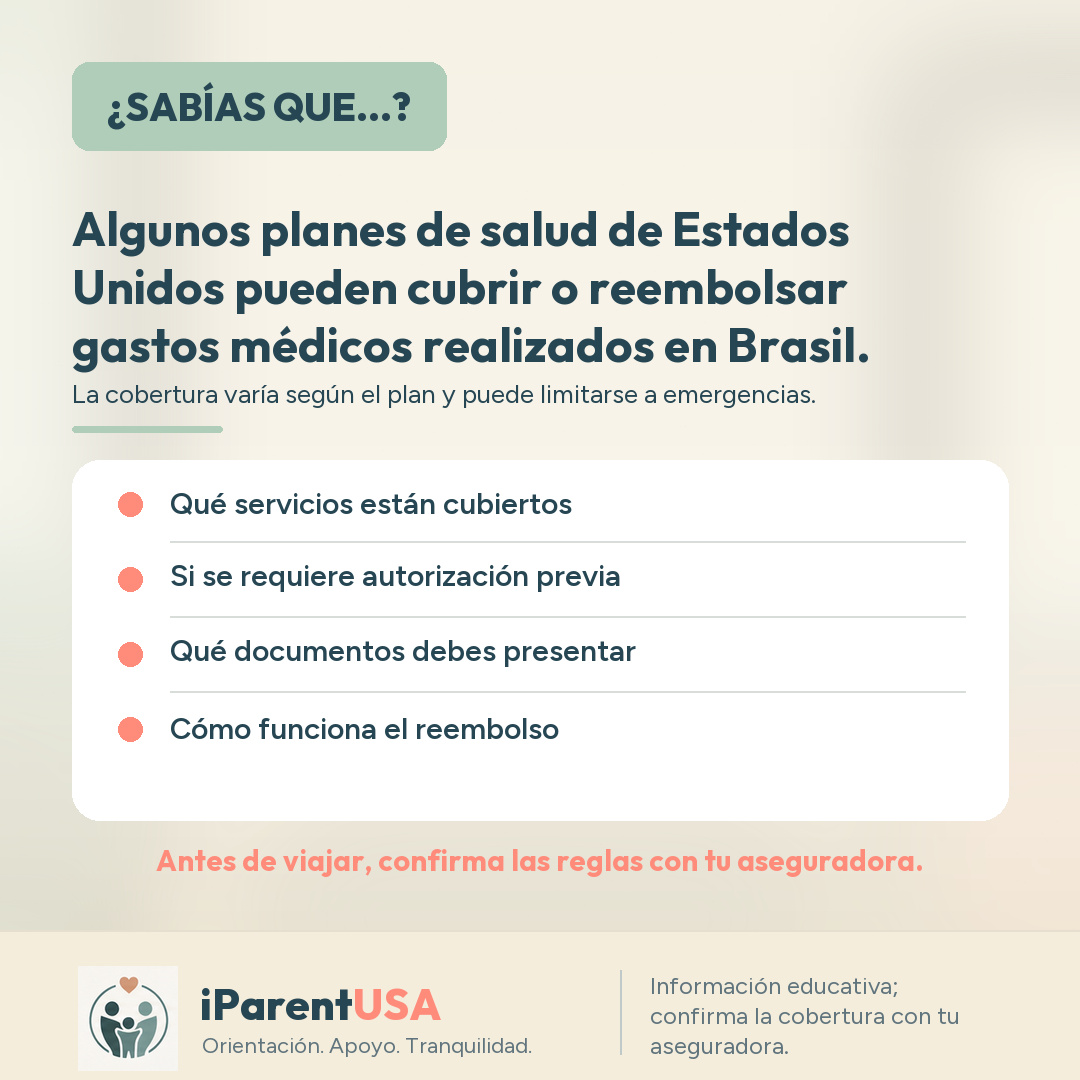
Una duda común entre familias que viajan entre Estados Unidos y Brasil es si su seguro de salud estadounidense ofrece algún tipo de cobertura en el extranjero. La respuesta depende por completo del plan contratado, y la cobertura, cuando existe, suele venir con condiciones específicas.
Por qué la cobertura varía tanto
Los planes de salud en Estados Unidos son contratos privados con reglas propias, definidas por cada aseguradora y cada empleador (en el caso de planes ofrecidos por el trabajo). Algunos planes, especialmente los de red más amplia (PPO) o los planes internacionales pensados para expatriados, pueden incluir cobertura de emergencia en el extranjero. Otros, como muchos planes HMO, suelen limitar o no ofrecer cobertura fuera de la red estadounidense, salvo en verdaderas emergencias.
Incluso cuando existe cobertura internacional, generalmente funciona como reembolso posterior (el paciente paga en Brasil y luego solicita el reembolso) en lugar de pago directo al hospital, y con frecuencia tiene un tope de monto o exige que la atención se clasifique como emergencia.
Qué normalmente no está cubierto
Consultas de rutina, exámenes preventivos, procedimientos electivos y tratamientos dentales u oftalmológicos realizados en Brasil generalmente no están cubiertos por los planes de salud estadounidenses, incluso en aquellos que ofrecen alguna cobertura internacional de emergencia. Los tratamientos continuos de condiciones preexistentes también suelen tener reglas específicas.
Por eso, las familias que viajan a Brasil con la intención de hacerse chequeos o tratamientos de rutina allí generalmente asumen esos costos directamente, sin esperar reembolso del plan estadounidense.
Cómo confirmar la cobertura antes de viajar
La forma más segura de saber exactamente qué está cubierto es llamar a la aseguradora antes del viaje, con el número de póliza a mano, y preguntar específicamente sobre cobertura de emergencia en el extranjero, el proceso de reembolso, los documentos necesarios y los plazos para presentar solicitudes.
Algunas familias optan por contratar, además del plan estadounidense, un seguro de viaje específico para la estadía en Brasil, que suele tener reglas más claras y está pensado justamente para este tipo de traslado internacional.
Antes de viajar a Brasil, confirma con la aseguradora
- Pregunta si el plan cubre atención de emergencia fuera de Estados Unidos.
- Solicita por escrito el proceso de reembolso y los documentos exigidos.
- Verifica si existe un tope de monto para atenciones internacionales.
- Considera un seguro de viaje complementario para la estadía en Brasil.
- Guarda todos los recibos e informes médicos originales durante el viaje.
¿Quieres hablar sobre la situación de tu familia?
Agenda una consulta gratuita de 15 minutos o recibe la guía gratuita de tus primeros 30 días en Estados Unidos.
Guía completa del tema: Seguros
Lee también
- ¿Sabes qué pagas antes de que el seguro empiece a cubrir?Entiende qué son el deducible y el copago en los seguros de salud de EE. UU. y cómo afectan lo que tu familia paga en cada consulta.
- Por qué la ambulancia puede generar un cobro aparte en EE. UU.En EE. UU., el traslado en ambulancia puede facturarse por separado de la visita a emergencias. Descubre cómo funciona esa cobertura y qué revisar en tu plan de salud.
- No todo medicamento común en Brasil puede entrar libremente a EE. UU.Antes de viajar, entiende por qué algunos medicamentos comunes en Brasil tienen un estatus distinto en Estados Unidos y cómo verificar las reglas oficiales antes de volar.