
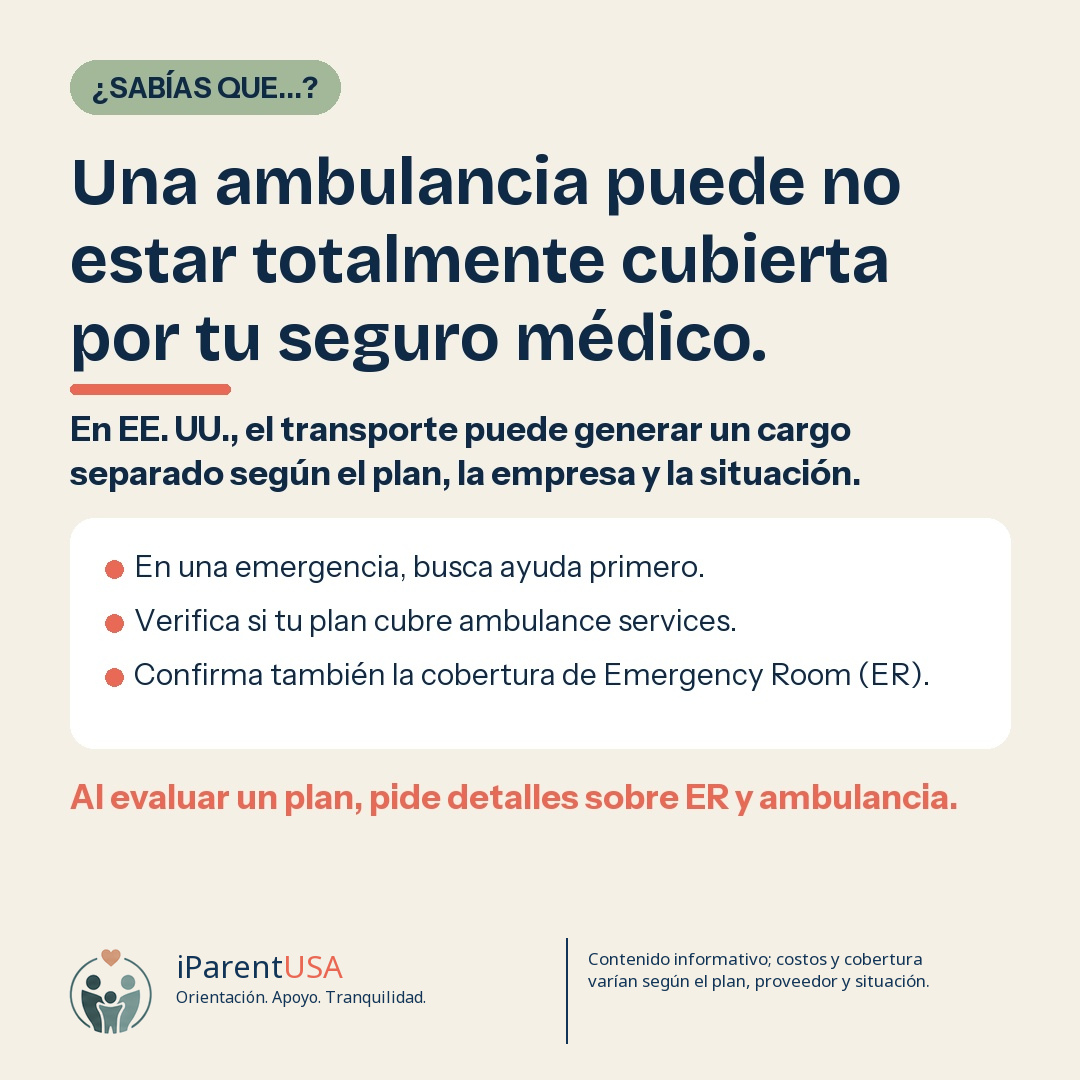
En una emergencia, la prioridad siempre es buscar ayuda: llamar al 911 y dejar que los profesionales evalúen la situación. Pero, resuelta la urgencia, muchas familias se sorprenden al recibir una factura de ambulancia separada de la del hospital, ya que en EE. UU. estos dos servicios suelen facturarse por entidades distintas.
Por qué la ambulancia se factura por separado
El traslado en ambulancia suele prestarlo un servicio municipal, un distrito de bomberos o un operador privado, distinto del hospital que brinda la atención en sí. Esto significa que la cobertura de tu plan de salud para la sala de emergencias no garantiza automáticamente la misma cobertura para el traslado en ambulancia.
Además, algunos proveedores de ambulancia pueden no formar parte de la red (in-network) de tu plan, lo que puede generar un cobro mayor, según las reglas de tu estado y el tipo de plan contratado.
Qué suele influir en el costo final
El costo puede variar según la distancia recorrida, el nivel de atención brindado durante el traslado (avanzado o básico), si el servicio es público o privado, y si existe un acuerdo entre el proveedor de ambulancia y tu aseguradora. En algunos estados, leyes de protección contra cobros sorpresa (surprise billing) limitan parte de esta exposición, pero las reglas varían.
Vale recordar que rechazar la ambulancia por temor al costo no es recomendable en una emergencia real; la seguridad siempre debe ser la prioridad, y las cuestiones financieras pueden resolverse después, incluso disputando cobros con la aseguradora.
Cómo prepararte con anticipación
Conviene revisar tu plan de salud para entender si tiene cobertura específica para el transporte de emergencia y cuál es el copago esperado. Algunas aseguradoras incluso ofrecen programas de suscripción a servicios municipales de ambulancia que reducen los costos residuales.
Si recibes una factura inesperada, puedes contactar a la aseguradora y al proveedor de ambulancia para negociar o entender el cobro; muchas facturas tienen errores o pueden pagarse en cuotas, y abogados especializados en facturación médica pueden ayudar en casos más complejos.
Qué revisar sobre la cobertura de ambulancia
- Revisa si tu plan cubre el transporte de emergencia y cuál es el copago
- Verifica si las ambulancias de tu zona están en la red de tu plan
- Guarda toda la documentación de la atención por si necesitas disputar un cobro
- Pregunta a tu aseguradora sobre protecciones contra cobros sorpresa en tu estado
- En una emergencia real, prioriza la seguridad y resuelve la factura después
¿Quieres hablar sobre la situación de tu familia?
Agenda una consulta gratuita de 15 minutos o recibe la guía gratuita de tus primeros 30 días en Estados Unidos.
Lee también
- ¿Urgent care y emergencia son lo mismo?Conoce las diferencias entre urgent care y la sala de emergencia en EE. UU., cuándo usar cada una y cómo eso afecta el costo de la atención.
- ¿Sabes qué pagas antes de que el seguro empiece a cubrir?Entiende qué son el deducible y el copago en los seguros de salud de EE. UU. y cómo afectan lo que tu familia paga en cada consulta.
- En Estados Unidos no existe la carrera de medicina justo después de la secundariaEntiende por qué no existe la carrera de medicina justo después de la secundaria en EE. UU., cómo funciona la licenciatura y el proceso de admisión a la Medical School.
- Algunos planes de salud de EE. UU. pueden cubrir gastos médicos en BrasilDescubre por qué algunos planes de salud de EE. UU. pueden cubrir o reembolsar gastos médicos en Brasil, y por qué es esencial confirmar cada detalle con la aseguradora.