
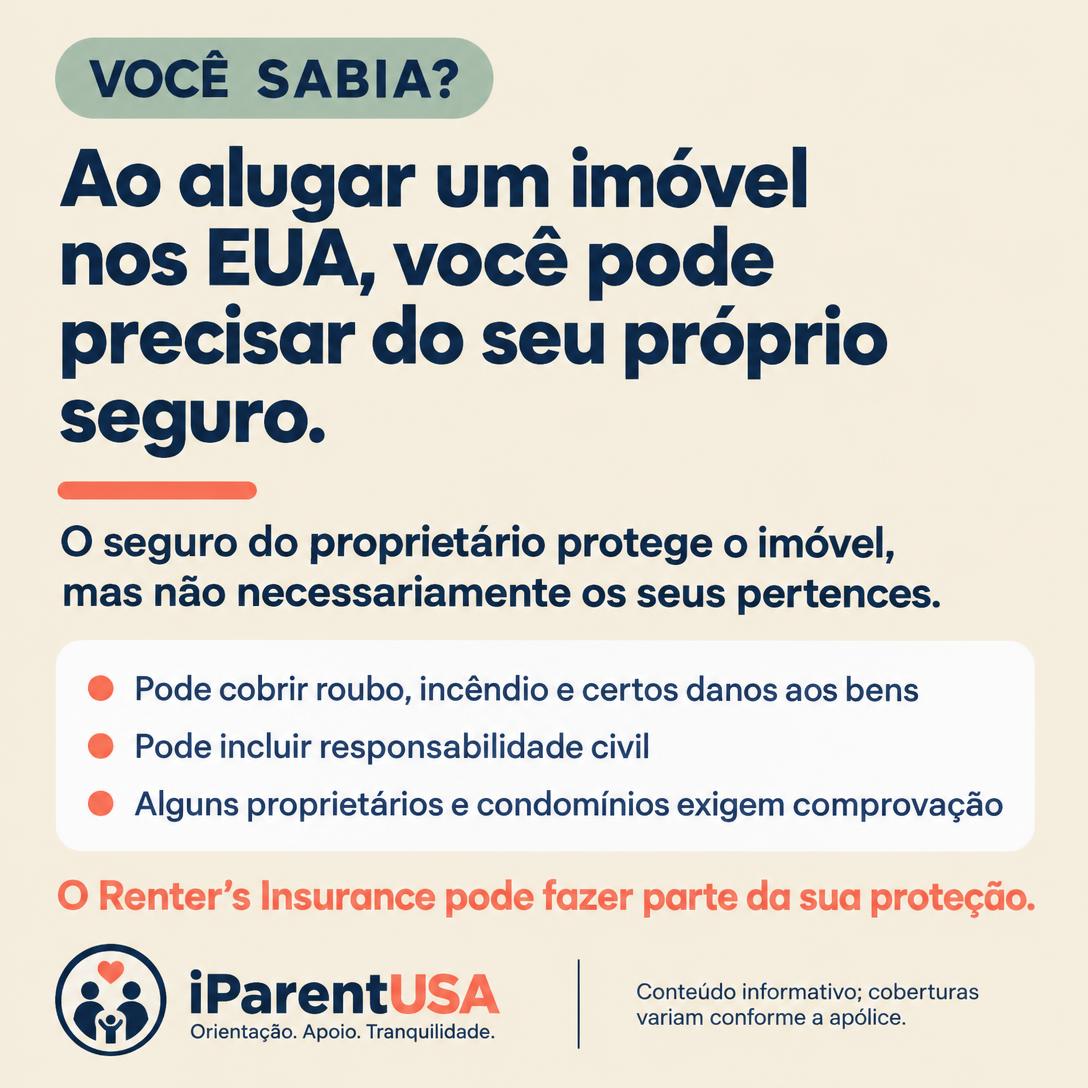
Ao alugar um apartamento ou casa nos EUA, é fácil presumir que o seguro do prédio ou do proprietário protege tudo dentro do imóvel. Na prática, aquela apólice costuma proteger a estrutura em si — não os móveis, eletrônicos e pertences de quem mora lá, o que abre espaço para o chamado Renter's Insurance.
O que o seguro do proprietário geralmente cobre — e o que não cobre
A apólice do dono do imóvel (landlord insurance) costuma cobrir danos estruturais causados por incêndio, alguns tipos de desastre natural e responsabilidade civil relacionada à propriedade em si. Ela normalmente não cobre roubo, incêndio ou danos aos pertences pessoais do inquilino, como móveis, roupas, eletrônicos e joias.
Isso significa que, em caso de incêndio, inundação ou roubo, o inquilino sem seguro próprio pode ficar sem nenhuma forma de reembolso pelos seus bens, mesmo que o prédio em si esteja segurado.
O que uma apólice de Renter's Insurance costuma incluir
Além da cobertura de bens pessoais, muitas apólices de Renter's Insurance incluem responsabilidade civil (caso alguém se machuque dentro do seu apartamento) e cobertura de despesas de hospedagem temporária, caso o imóvel fique inabitável por um sinistro coberto. Os valores e exclusões variam bastante entre seguradoras e planos.
É comum que apólices básicas custem relativamente pouco por mês em comparação com outros seguros, mas o valor final depende da localização, do valor dos bens declarados e do limite de cobertura escolhido.
Quando o proprietário pode exigir o seguro
Muitos contratos de aluguel nos EUA já incluem uma cláusula exigindo que o inquilino contrate e mantenha um Renter's Insurance ativo durante a locação, com comprovação a ser enviada à administradora do imóvel. Vale ler o contrato com atenção antes de assinar para saber se essa exigência existe e qual o valor mínimo de cobertura pedido.
Mesmo quando não é exigido, muitas famílias optam por contratar o seguro simplesmente pela proteção financeira que ele oferece diante de imprevistos, considerando o custo de repor pertences do zero.
O que verificar sobre o Renter's Insurance
- Confirme se o contrato de aluguel exige uma apólice ativa
- Compare cobertura de bens pessoais, responsabilidade civil e hospedagem temporária
- Faça um inventário aproximado dos seus pertences e o valor deles
- Revise franquias (deductibles) e exclusões antes de contratar
- Reavalie o valor de cobertura sempre que adquirir bens de maior valor
Quer conversar sobre a sua situação?
Agende uma conversa gratuita de 15 minutos ou receba o guia gratuito dos primeiros 30 dias nos Estados Unidos.
Guia completo do tema: Seguros
Leia também
- Alugar nos EUA pode depender do seu credit score?Entenda como o credit score influencia a aprovação de aluguel nos Estados Unidos e o que famílias recém-chegadas, sem histórico, podem fazer.
- O seguro de carro nos EUA cobre o que você imagina?Entenda as diferenças entre liability, collision e comprehensive no seguro de carro americano e evite surpresas na hora de um sinistro. Guia para famílias internacionais.
- Piscina em casa: segurança, prevenção e responsabilidadeUm acidente na piscina de casa pode gerar responsabilidade para o proprietário, mesmo com uma criança que entrou sem autorização. Veja o que costuma ser considerado e como se prevenir.
- Comprar à vista ou financiar nos EUA: qual compensa?Compare vantagens e limites de comprar um imóvel à vista ou financiar nos Estados Unidos, e veja o que considerar antes de decidir.