
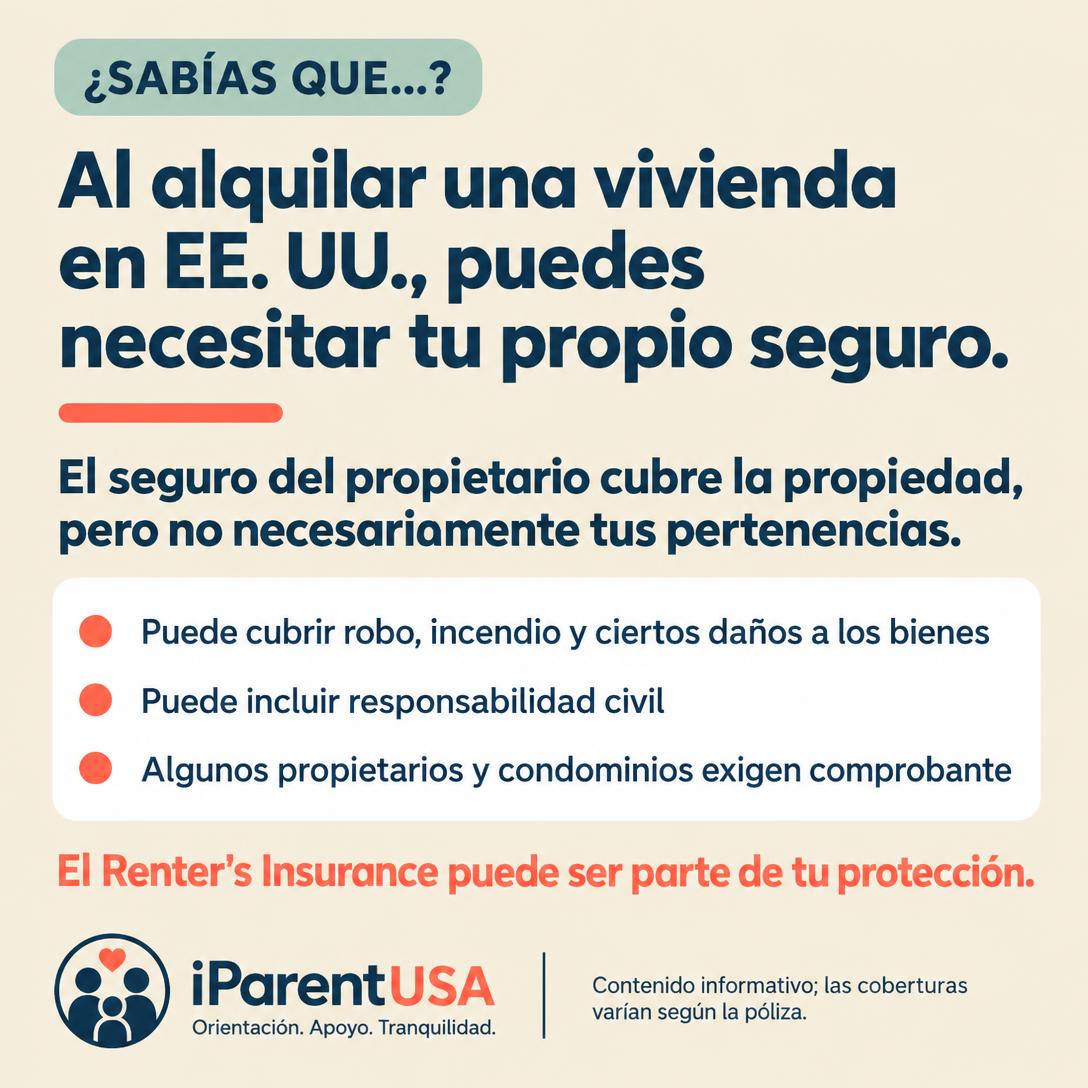
Al alquilar un apartamento o casa en EE. UU., es fácil suponer que el seguro del edificio o del propietario protege todo lo que hay dentro de la vivienda. En la práctica, esa póliza suele proteger la estructura en sí, no los muebles, aparatos electrónicos ni pertenencias de quien vive allí, lo que da lugar al llamado Renter's Insurance.
Qué suele cubrir la póliza del propietario, y qué no
La póliza del dueño del inmueble (landlord insurance) suele cubrir daños estructurales por incendio, algunos desastres naturales y responsabilidad civil relacionada con la propiedad en sí. Normalmente no cubre robo, incendio ni daños a las pertenencias personales del inquilino, como muebles, ropa, electrónicos y joyas.
Esto significa que, ante un incendio, inundación o robo, el inquilino sin seguro propio puede quedarse sin ninguna forma de recuperar el valor de sus bienes, aunque el edificio en sí esté asegurado.
Qué suele incluir una póliza de Renter's Insurance
Además de la cobertura de bienes personales, muchas pólizas de Renter's Insurance incluyen responsabilidad civil (si alguien se lesiona dentro de tu apartamento) y cobertura de gastos de alojamiento temporal si la vivienda queda inhabitable por un evento cubierto. Los montos y exclusiones varían mucho entre aseguradoras y planes.
Es común que las pólizas básicas cuesten relativamente poco al mes en comparación con otros seguros, pero el costo final depende de la ubicación, el valor de los bienes declarados y el límite de cobertura elegido.
Cuándo el propietario puede exigirlo
Muchos contratos de alquiler en EE. UU. ya incluyen una cláusula que exige al inquilino contratar y mantener un Renter's Insurance activo durante el arrendamiento, con comprobante enviado a la administradora del inmueble. Conviene leer el contrato con atención antes de firmarlo para saber si existe esa exigencia y cuál es el monto mínimo de cobertura requerido.
Incluso cuando no es obligatorio, muchas familias optan por contratarlo simplemente por la protección financiera que ofrece ante imprevistos, considerando el costo de reponer las pertenencias desde cero.
Qué verificar sobre el Renter's Insurance
- Confirma si tu contrato de alquiler exige una póliza activa
- Compara la cobertura de bienes personales, responsabilidad civil y alojamiento temporal
- Haz un inventario aproximado de tus pertenencias y su valor
- Revisa los deducibles y exclusiones antes de contratar
- Reevalúa el monto de cobertura cada vez que adquieras bienes de mayor valor
¿Quieres hablar sobre la situación de tu familia?
Agenda una consulta gratuita de 15 minutos o recibe la guía gratuita de tus primeros 30 días en Estados Unidos.
Guía completa del tema: Seguros
Lee también
- ¿Alquilar en EE. UU. puede depender de tu credit score?Descubre cómo influye el credit score en la aprobación de un alquiler en Estados Unidos y qué pueden hacer las familias recién llegadas sin historial.
- ¿El seguro de auto en EE. UU. cubre lo que imaginas?Descubre la diferencia real entre liability, collision y comprehensive en el seguro de auto en EE. UU. y evita sorpresas al momento de un reclamo. Guía para familias recién llegadas.
- Piscinas en casa: seguridad, prevención y responsabilidadUn accidente en la piscina de casa puede generar responsabilidad para el propietario, aunque el niño haya entrado sin permiso. Descubre qué se suele considerar y cómo prevenirlo.
- ¿Comprar al contado o financiar en EE. UU.: qué conviene?Compara las ventajas y límites de comprar una vivienda al contado o financiarla en Estados Unidos, y qué considerar antes de decidir.